¿Alguna vez has llegado a fin de mes preguntándote en qué se fue todo tu dinero? Recibes tu sueldo, pagas las facturas, haces algunas compras y, cuando llega el momento de ahorrar, descubres que apenas queda dinero disponible.
Este problema no siempre se debe a ganar poco. También puede estar relacionado con la falta de planificación, las deudas, los gastos imprevistos y la ausencia de un presupuesto mensual.
La regla 25/50/15/10 propone una manera de distribuir tus ingresos para cubrir tus necesidades, construir un fondo de emergencia, invertir para el futuro y disfrutar de tu dinero sin comprometer tus objetivos financieros.
Lo interesante de este método es que cada dólar tiene una finalidad definida antes de que empieces a gastarlo.
Pero ¿realmente funciona? ¿Qué sucede si ganas $600, $1.000 o $2.000 mensuales? ¿Y si tienes deudas o apenas puedes pagar tus gastos básicos?
En esta guía aprenderás cómo funciona la regla 25/50/15/10, cuánto dinero corresponde a cada categoría, qué errores debes evitar y cómo adaptarla a tu situación económica.
¿Qué es la regla 25/50/15/10?
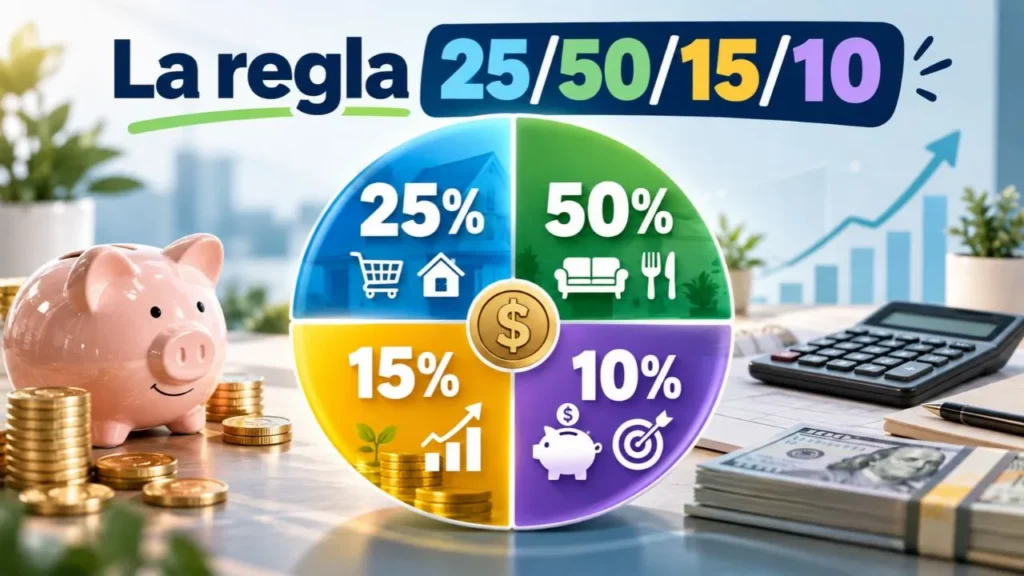
La regla 25/50/15/10 es un método de administración financiera que consiste en dividir los ingresos netos mensuales en cuatro categorías: 25% para inversiones, 50% para necesidades básicas, 15% para ahorro y seguridad financiera, y 10% para gastos personales y entretenimiento.
Su finalidad es equilibrar el dinero que utilizas para vivir hoy con el que reservas para proteger tu economía y alcanzar objetivos futuros.
La distribución funciona de la siguiente manera:
| Porcentaje | Destino | Objetivo |
|---|---|---|
| 25% | Inversiones y crecimiento | Construir patrimonio |
| 50% | Necesidades básicas | Cubrir gastos indispensables |
| 15% | Ahorro y emergencias | Conseguir estabilidad financiera |
| 10% | Gastos personales | Disfrutar sin exceder el presupuesto |
| 100% | Total de ingresos | Asignar un propósito a todo el dinero |
Esta versión del método fue difundida por el empresario y divulgador financiero Mark Tilbury. También puede encontrarse escrita como regla 25/15/50/10, ya que el orden de los porcentajes no modifica su finalidad.
Conviene aclarar que no existe una única regla universal con estos números. Algunas adaptaciones utilizan categorías distintas. Por eso, antes de seguir un método de presupuesto, lo importante es comprender qué gastos incluye cada porcentaje.
¿Cómo funciona la regla 25/50/15/10?
La idea central consiste en establecer límites de gasto y objetivos financieros desde el momento en que recibes tus ingresos.
En lugar de gastar primero y ahorrar lo que sobra, defines anticipadamente cuánto dinero necesitas para vivir y qué cantidad puedes reservar para el futuro.
1. El 25% para inversiones y crecimiento patrimonial
El primer componente está orientado a construir patrimonio a largo plazo.
Por ejemplo, si ganas $1.200 mensuales, el 25% equivale a $300. Según tu situación financiera, ese dinero podría destinarse a inversiones diversificadas, ahorro para la jubilación o proyectos productivos.
Entre las posibilidades se encuentran los fondos indexados, determinados instrumentos de renta fija, inversiones empresariales y otras alternativas compatibles con tu perfil de riesgo.
No obstante, invertir no significa comprar cualquier activo que prometa ganancias rápidas. Antes de hacerlo, debes analizar los riesgos, las comisiones, la liquidez, el plazo y la posibilidad de perder parte del capital.
Una consideración importante: si tienes deudas con intereses elevados o no cuentas con ahorros para afrontar una emergencia, puede ser más prudente solucionar esas necesidades antes de comprometer el 25% completo en inversiones.
2. El 50% para cubrir tus necesidades básicas
Esta categoría reúne los gastos indispensables para mantener tu vida cotidiana y cumplir tus obligaciones.
Incluye el alquiler o la hipoteca, alimentación, servicios básicos, transporte necesario, atención médica, seguros y pagos mínimos obligatorios de deudas.
Por ejemplo, una persona que recibe $1.200 netos debería intentar mantener sus gastos esenciales alrededor de $600 mensuales.
El desafío es distinguir correctamente entre necesidades y deseos. Comprar alimentos es indispensable, pero comer habitualmente en restaurantes caros no necesariamente lo es.
De igual manera, necesitas transporte para acudir al trabajo, pero eso no significa que debas asumir una cuota de automóvil que comprometa la mayor parte de tus ingresos.
Si tus necesidades superan el 50%, no significa automáticamente que estés administrando mal tu dinero. El costo de la vivienda, la situación familiar, las responsabilidades médicas y el nivel de ingresos pueden hacer que ese límite resulte imposible de cumplir.
En esos casos, lo adecuado es adaptar el presupuesto en lugar de reducir gastos esenciales.
3. El 15% para ahorro y fondo de emergencia
El tercer componente está destinado a proteger tu estabilidad económica.
Un fondo de emergencia es una reserva de dinero disponible para afrontar situaciones inesperadas, como una reparación importante, un gasto médico imprevisto o la pérdida temporal de ingresos.
Imagina que ganas $1.200 mensuales. Con la regla 25/50/15/10, reservarías $180 cada mes para esta finalidad.
Ese dinero debería permanecer separado del presupuesto cotidiano, preferiblemente en una cuenta segura y de fácil acceso.
Una referencia habitual consiste en reunir el equivalente a entre tres y seis meses de gastos esenciales. Sin embargo, la cantidad adecuada dependerá de la estabilidad laboral, las personas a tu cargo y otros riesgos personales.
Cuando alcances tu objetivo, puedes revisar cómo utilizar el 15%: mantener y reponer tu reserva cuando sea necesario, ahorrar para gastos futuros o destinar una parte adicional a inversiones apropiadas para tu situación.
La prioridad es no confundir el fondo de emergencia con dinero disponible para compras impulsivas.
4. El 10% para disfrutar de tu dinero
Una buena planificación financiera también debe permitirte disfrutar de la vida.
El último 10% está destinado a actividades y compras que no son estrictamente necesarias, pero que contribuyen a tu bienestar.
Puede utilizarse para salir a comer, asistir a un evento, comprar algo que te guste, mantener una suscripción de entretenimiento o financiar pequeñas experiencias personales.
Si ganas $1.200 mensuales, dispondrías de $120 para este tipo de gastos.
La ventaja de contar con una cantidad definida es que puedes disfrutar de ella sin comprometer el dinero reservado para tus necesidades, ahorro o inversiones.
No se trata de eliminar los gustos personales, sino de evitar que consuman recursos destinados a objetivos más importantes.
Ejemplos de la regla 25/50/15/10 según tu sueldo
Una de las mejores formas de comprender el método es observar cómo cambian las cantidades cuando aumentan o disminuyen los ingresos.
La siguiente tabla utiliza salarios mensuales netos y cantidades expresadas en dólares estadounidenses.
| Sueldo mensual | 25% inversión | 50% necesidades | 15% ahorro | 10% personal |
|---|---|---|---|---|
| $600 | $150 | $300 | $90 | $60 |
| $800 | $200 | $400 | $120 | $80 |
| $1.000 | $250 | $500 | $150 | $100 |
| $1.200 | $300 | $600 | $180 | $120 |
| $1.500 | $375 | $750 | $225 | $150 |
| $2.000 | $500 | $1.000 | $300 | $200 |
| $3.000 | $750 | $1.500 | $450 | $300 |
Estas cifras son ejemplos matemáticos, no recomendaciones para todos los niveles salariales. Una persona con ingresos de $600 podría necesitar destinar bastante más de $300 a vivienda, alimentación y otros gastos imprescindibles.
Lo importante es identificar cuánto puedes asignar realmente a cada categoría sin comprometer tus obligaciones.
Ejemplo completo: cómo organizar $1.200 mensuales
Supongamos que una persona recibe un sueldo neto de $1.200 y sus gastos le permiten aplicar íntegramente la regla.
Su presupuesto de necesidades podría organizarse de la siguiente manera:
| Gasto esencial | Cantidad |
|---|---|
| Alquiler | $300 |
| Alimentación | $170 |
| Transporte | $60 |
| Agua, electricidad y otros servicios | $50 |
| Telefonía y comunicación | $20 |
| Total | $600 |
Los otros $600 se distribuirían entre inversiones ($300), ahorro para emergencias ($180) y gastos personales ($120).
¿Cuánto acumularía después de un año?
Si mantiene esta distribución durante 12 meses y no necesita utilizar sus ahorros, las aportaciones serían:
| Destino | Mensual | Anual |
|---|---|---|
| Inversiones | $300 | $3.600 |
| Fondo de emergencia | $180 | $2.160 |
| Gastos personales | $120 | $1.440 |
Después de un año habría destinado $5.760 al ahorro y a las inversiones, equivalente al 40% de sus ingresos netos anuales.
Esto no significa que haya ganado $5.760 ni que su patrimonio haya aumentado exactamente esa cantidad. Las inversiones pueden subir o bajar de valor, y los gastos personales son dinero destinado al consumo.
La diferencia es que habría realizado $3.600 en aportaciones de inversión y reservado $2.160 en efectivo para emergencias.
¿Cuánto tardaría en construir un fondo de emergencia?
Si sus necesidades básicas representan $600 mensuales, un fondo equivalente a tres meses requeriría $1.800.
Con aportaciones de $180 mensuales y empezando desde cero, alcanzaría esa cantidad en 10 meses, sin considerar intereses ni retiros.
Para cubrir seis meses de gastos esenciales necesitaría $3.600, una cantidad que alcanzaría en 20 meses bajo las mismas condiciones.
Este ejercicio muestra por qué definir una meta concreta facilita la planificación del ahorro.
Cómo calcular la regla 25/50/15/10 con cualquier ingreso
No necesitas programas especializados para comenzar. Basta con conocer tu ingreso neto mensual y multiplicarlo por el porcentaje correspondiente.
Las fórmulas son:
- Inversiones: ingreso neto × 0,25.
- Necesidades: ingreso neto × 0,50.
- Ahorro: ingreso neto × 0,15.
- Gastos personales: ingreso neto × 0,10.
Por ejemplo, si tus ingresos netos son de $1.800, reservarías $450 para inversiones, $900 para necesidades básicas, $270 para ahorro y $180 para gastos personales.
Recuerda que debes utilizar el dinero que realmente tienes disponible después de impuestos y deducciones obligatorias, no necesariamente tu salario bruto.
Si trabajas por cuenta propia, separa también los impuestos pendientes y los gastos necesarios para desarrollar tu actividad antes de calcular el presupuesto personal.
Cómo aplicar la regla 25/50/15/10 paso a paso
Comprender los porcentajes es sencillo. La parte más importante consiste en convertirlos en un hábito que puedas mantener.
Paso 1. Identifica cuánto dinero recibes realmente
Revisa tus ingresos y determina cuál es la cantidad neta disponible cada mes.
Si recibes comisiones o tienes ingresos variables, utiliza un presupuesto conservador basado en tus ingresos recientes, evitando depender de pagos que todavía no has recibido.
Paso 2. Analiza tus últimos gastos
Revisa tus movimientos bancarios y registra lo que has gastado durante los dos o tres meses anteriores.
Agrupa los pagos por categorías para reconocer cuáles son indispensables y cuáles puedes modificar.
No olvides los pagos anuales o semestrales, como seguros, matrículas y mantenimiento. Divide su costo entre los meses correspondientes para reservar dinero con anticipación.
Paso 3. Calcula tus cuatro presupuestos
Aplica los porcentajes a tus ingresos netos y compara los resultados con tus gastos reales.
Si descubres que las necesidades absorben el 70% de tu sueldo, no intentes imponer artificialmente el límite del 50%.
Primero identifica qué puedes optimizar y cuánto necesitas realmente para mantener una vida adecuada.
Paso 4. Separa el dinero al recibir tus ingresos
Puedes utilizar cuentas bancarias diferentes, subcuentas, sobres digitales o una hoja de cálculo.
Lo importante es que el dinero destinado a tus metas financieras no se mezcle continuamente con el presupuesto de consumo.
Cuando sea posible, configura transferencias automáticas para evitar que el ahorro dependa únicamente de tu fuerza de voluntad.
Paso 5. Revisa tus resultados cada mes
Al finalizar el mes, compara lo presupuestado con lo realmente gastado.
Observa qué categorías superaron el límite, cuáles necesitaron menos dinero y qué cambios puedes realizar.
Un presupuesto funciona mejor cuando se revisa y se adapta a los cambios de ingresos, precios y circunstancias personales.
¿Qué pasa si no puedes cumplir la regla 25/50/15/10?
Aunque la fórmula resulta interesante, uno de sus principales inconvenientes es que exige destinar el 40% de los ingresos al crecimiento patrimonial y a la seguridad financiera.
Esto puede ser difícil para personas con sueldos reducidos, familias numerosas o residentes de ciudades con costos elevados.
Por ejemplo, alguien que gana $800 y necesita $550 para sus gastos esenciales ya utiliza el 68,75% de sus ingresos solamente para cubrir necesidades.
Pretender que viva con $400 podría llevarlo a endeudarse para pagar alimentación, vivienda o transporte.
En una situación semejante, resulta más razonable empezar con una distribución adaptada, como:
| Categoría | Regla original | Versión flexible |
|---|---|---|
| Inversiones | 25% | 10% |
| Necesidades | 50% | 65% |
| Ahorro | 15% | 15% |
| Gastos personales | 10% | 10% |
Esta distribución flexible es únicamente un ejemplo. Si las necesidades consumen todavía más dinero, también será necesario revisar el ahorro y las inversiones.
Una alternativa es empezar ahorrando una pequeña cantidad mensual y aumentar gradualmente las aportaciones cuando mejoren tus ingresos o disminuyan tus gastos.
Es preferible mantener un presupuesto viable durante años que seguir porcentajes imposibles durante unas pocas semanas.
¿Qué hacer si tienes deudas?
Las deudas requieren especial atención porque no todas tienen el mismo impacto sobre tu economía.
Una deuda con intereses elevados puede aumentar rápidamente el dinero que debes devolver y limitar tu capacidad de ahorro.
Si tienes tarjetas de crédito con intereses altos, préstamos costosos o pagos atrasados, puede ser conveniente destinar temporalmente parte del porcentaje previsto para inversiones a reducir esas obligaciones.
Una estrategia consiste en cubrir primero los pagos mínimos, construir una pequeña reserva para imprevistos y concentrar los pagos adicionales en las deudas con mayores tasas de interés.
Este enfoque, conocido como método avalancha, busca reducir el costo total de los intereses.
Cuando disminuyas las deudas más costosas, podrás reconsiderar cuánto destinar al fondo de emergencia y a las inversiones.
Lo fundamental es no mantener un plan de inversión demasiado agresivo mientras pagas intereses que pueden deteriorar tu estabilidad financiera.
Regla 25/50/15/10 vs. regla 50/30/20: ¿cuál es mejor?
Ambos métodos buscan organizar los ingresos mediante porcentajes, pero sus prioridades son diferentes.
La conocida regla 50/30/20 propone destinar el 50% a necesidades, el 30% a deseos y el 20% al ahorro y las inversiones.
En cambio, la versión de la regla 25/50/15/10 analizada en esta guía reserva el 25% específicamente para crecimiento patrimonial y otro 15% para seguridad financiera.
| Característica | Regla 25/50/15/10 | Regla 50/30/20 |
|---|---|---|
| Gastos básicos | 50% | 50% |
| Inversiones | 25% | Dentro del 20% |
| Ahorro de seguridad | 15% | Dentro del 20% |
| Deseos personales | 10% | 30% |
| Prioridad | Acumulación patrimonial | Equilibrio del presupuesto |
| Nivel de exigencia | Mayor | Menor |
¿Cuál deberías elegir?
La regla 50/30/20 puede resultar más cómoda para quienes están comenzando a organizar sus finanzas y necesitan una proporción mayor para gastos personales.
La regla 25/50/15/10 puede ser interesante para personas con ingresos suficientes, gastos controlados y objetivos claros de inversión a largo plazo.
Ninguna es universalmente superior.
La mejor estrategia dependerá de tus ingresos, tus responsabilidades familiares, tu nivel de endeudamiento, tus metas y tu tolerancia al riesgo.
Los errores más comunes al utilizar la regla 25/50/15/10
Confundir ahorro con inversión
Guardar dinero en una cuenta de ahorro y comprar un activo financiero son decisiones diferentes.
El fondo de emergencia debe priorizar la seguridad y la disponibilidad del dinero, mientras que una inversión puede implicar fluctuaciones y pérdidas de capital.
Invertir sin comprender los riesgos
No todos los productos financieros son apropiados para todas las personas.
Antes de invertir, revisa las comisiones, comprende cómo se generan los posibles rendimientos y evalúa qué podría suceder si necesitas recuperar el dinero antes de lo previsto.
Ignorar los gastos irregulares
Un presupuesto mensual puede parecer equilibrado hasta que aparece el pago anual de un seguro o una reparación del automóvil.
Los gastos previsibles, aunque no ocurran todos los meses, deben incluirse en tu planificación.
Convertir los porcentajes en una obligación inflexible
La distribución debe ayudarte a controlar el dinero, no obligarte a descuidar necesidades importantes.
Si tu situación económica cambia, revisa los porcentajes y ajusta tus prioridades.
Aumentar todos los gastos cuando sube el sueldo
Recibir un incremento salarial puede ser una oportunidad para mejorar tu estabilidad financiera.
Sin embargo, si cada aumento se convierte inmediatamente en nuevos compromisos de consumo, tus posibilidades de ahorro e inversión podrían mantenerse prácticamente iguales.
Plan de 30 días para empezar a utilizar la regla
Si quieres probar este método, puedes comenzar con un plan sencillo durante el próximo mes.
Primera semana: conoce tu situación financiera. Calcula tus ingresos netos, registra tus gastos y determina cuánto dinero destinas actualmente a necesidades, ahorro y ocio.
Segunda semana: construye tu presupuesto. Compara tus cifras con la regla 25/50/15/10 y establece una distribución realista, aunque necesites adaptarla.
Tercera semana: organiza tus cuentas. Separa el dinero para gastos esenciales y crea un mecanismo para reservar automáticamente tus ahorros cuando recibas ingresos.
Cuarta semana: revisa y corrige. Analiza los gastos realizados, comprueba si has podido cumplir el presupuesto y define un cambio concreto para el mes siguiente.
Durante este proceso, evita contratar inversiones que no comprendas. Organizar tus finanzas debe preceder a la contratación de productos financieros.
Preguntas frecuentes sobre la regla 25/50/15/10
¿Para qué sirve la regla 25/50/15/10?
Sirve para distribuir los ingresos entre inversiones, necesidades básicas, ahorro y gastos personales. Su objetivo es facilitar la planificación financiera y evitar que todo el dinero se destine al consumo inmediato.
¿Quién creó la regla 25/50/15/10?
Una versión conocida fue popularizada por Mark Tilbury, quien la explicó como un sistema para equilibrar crecimiento patrimonial, estabilidad, necesidades y recompensas personales. No debe confundirse con una norma financiera oficial.
¿Cómo aplicar la regla si gano $1.000 mensuales?
Si recibes $1.000 netos, la distribución sería de $250 para inversiones, $500 para necesidades, $150 para ahorro y $100 para gastos personales. Debes comprobar primero que tus gastos básicos pueden cubrirse con esa cantidad.
¿Puedo utilizarla si tengo ingresos variables?
Sí, pero conviene trabajar con un ingreso mensual conservador y mantener una reserva para los meses de menor actividad. Si eres trabajador independiente, también debes considerar impuestos y gastos profesionales.
¿Qué sucede si mis gastos básicos superan el 50%?
Puedes modificar los porcentajes para priorizar los gastos indispensables. Si es posible, revisa costos negociables y busca oportunidades para mejorar tus ingresos, pero no recortes necesidades fundamentales únicamente para cumplir la fórmula.
¿Es recomendable invertir el 25% del sueldo?
Puede ser un objetivo adecuado para algunas personas, pero depende de su estabilidad económica, sus deudas, su fondo de emergencia y su perfil de riesgo. No existe un porcentaje de inversión obligatorio para todos.
¿Cuánto debería tener en mi fondo de emergencia?
Una referencia frecuente es acumular entre tres y seis meses de gastos esenciales. Quienes tienen ingresos inestables o mayores responsabilidades pueden necesitar una reserva diferente.
¿La regla 25/50/15/10 ayuda a hacerse rico?
No garantiza riqueza ni rentabilidad. Puede ayudar a desarrollar hábitos de ahorro, disciplina financiera y aportaciones de inversión, pero los resultados dependen de numerosos factores, entre ellos los ingresos, el tiempo, los riesgos y los rendimientos reales.
Conclusión: lo más importante no son los porcentajes, sino controlar tu dinero
La regla 25/50/15/10 ofrece una estructura para administrar los ingresos con una visión de presente y futuro.
Su principal enseñanza es que el dinero debe tener un propósito: cubrir las necesidades de hoy, protegerte frente a imprevistos, financiar objetivos futuros y permitirte disfrutar responsablemente de lo que ganas.
Sin embargo, no todas las personas pueden invertir el 25% de su salario ni limitar sus necesidades al 50%.
La verdadera utilidad de este sistema aparece cuando lo adaptas a tus posibilidades y lo conviertes en una práctica sostenible.
Comienza por conocer tus gastos, reduce las deudas costosas, construye una reserva para emergencias y establece metas que puedas cumplir.
Porque una buena administración financiera no consiste únicamente en cuánto dinero ganas, sino también en las decisiones que tomas con él.
Aviso: este artículo tiene fines educativos y no constituye asesoramiento financiero personalizado. Toda inversión implica riesgos y los ejemplos presentados son hipotéticos.