Elegir entre ABO y CBO en Meta Ads puede cambiar por completo la manera en que se distribuye tu inversión publicitaria. Dos campañas con el mismo presupuesto, anuncios similares y audiencias comparables pueden terminar con resultados diferentes simplemente porque el dinero se administra de otra manera.
Imagina que tienes 100 dólares diarios para promocionar un producto en Facebook e Instagram. Puedes decidir exactamente cuánto invertir en cada conjunto de anuncios o permitir que el algoritmo de Meta distribuya el presupuesto según las oportunidades de conversión que identifica.
La primera opción se conoce como ABO (Ad Set Budget Optimization) y la segunda como CBO (Campaign Budget Optimization), actualmente denominada Advantage+ Campaign Budget.
Pero existe una pregunta que muchos anunciantes pasan por alto: ¿quieres descubrir qué funciona o maximizar los resultados de algo que ya funciona?
Esa diferencia puede ser más importante que elegir entre ABO y CBO.
Un anunciante principiante podría pensar que la mejor campaña es aquella que consigue más clics. Un especialista en marketing de resultados, en cambio, analiza cuánto cuesta adquirir clientes, qué porcentaje termina comprando y qué rentabilidad obtiene el negocio después de pagar la publicidad.
En esta guía descubrirás cómo funcionan ABO y CBO en Facebook Ads, cuáles son sus diferencias, qué estructura conviene utilizar según tu presupuesto y cómo interpretar los resultados utilizando criterios profesionales.
También encontrarás tres ejemplos prácticos con presupuestos, ventas, costes y cálculos de rentabilidad, además de estrategias para optimizar campañas y evitar errores que pueden hacerte perder dinero.
¿Qué significa ABO y CBO en Facebook Ads?
ABO y CBO son dos formas de administrar presupuestos publicitarios dentro de Meta Ads Manager, la plataforma que permite gestionar anuncios en Facebook, Instagram y otros emplazamientos del ecosistema de Meta.
Aunque ambas estrategias utilizan los sistemas automatizados de entrega publicitaria de Meta, existe una diferencia fundamental: el nivel donde se establece el presupuesto.
Qué es ABO en Meta Ads
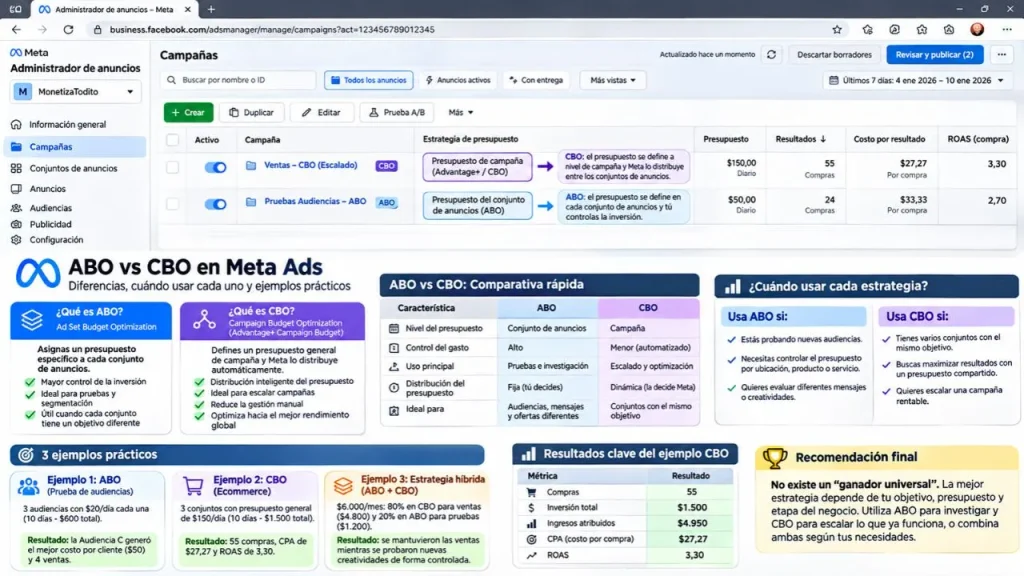
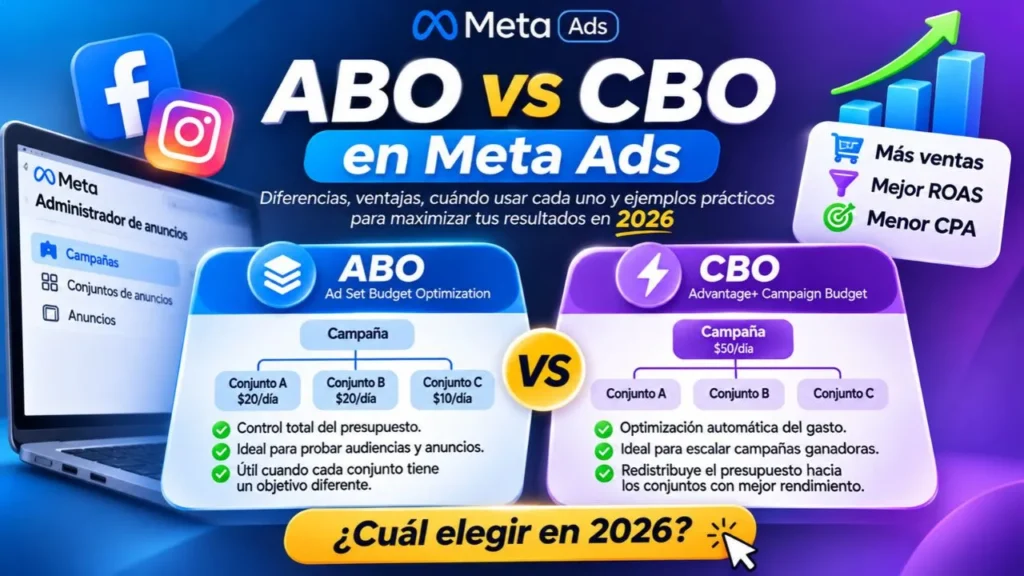
ABO significa Ad Set Budget Optimization, una expresión utilizada por los profesionales del marketing para referirse a la asignación de presupuestos a nivel de conjunto de anuncios.
En este modelo, el anunciante establece cuánto dinero quiere destinar a cada conjunto.
Supongamos que necesitas promocionar un servicio de marketing digital y decides crear tres conjuntos:
- Conjunto A: audiencia amplia con 20 dólares diarios.
- Conjunto B: audiencia basada en intereses con 20 dólares diarios.
- Conjunto C: audiencia de remarketing con 10 dólares diarios.
Tu presupuesto diario total planificado es de 50 dólares.
La característica principal de ABO es que puedes controlar cuánto presupuesto asignas a cada conjunto, en lugar de permitir que Meta lo redistribuya libremente entre todos ellos.
Esto resulta especialmente útil cuando necesitas investigar diferentes audiencias, probar ofertas, controlar mercados o asignar una inversión específica a determinados servicios.
Sin embargo, hay algo importante: utilizar ABO no significa que controles manualmente cada impresión, clic o conversión.
Meta continúa utilizando sus algoritmos para decidir cómo entregar los anuncios dentro de las condiciones configuradas.
Además, determinadas funciones de presupuesto compartido pueden permitir una redistribución limitada entre conjuntos, dependiendo de la configuración disponible en la cuenta.
Qué es CBO en Meta Ads
CBO significa Campaign Budget Optimization, conocido en español como optimización del presupuesto de campaña.
A diferencia de ABO, no necesitas establecer un presupuesto independiente para cada conjunto de anuncios.
Defines un presupuesto general para la campaña y Meta administra su distribución entre los conjuntos.
Imagina una campaña con 100 dólares diarios y tres conjuntos de anuncios.
Durante un día, Meta podría distribuir el dinero de la siguiente manera:
- Conjunto A: 60 dólares.
- Conjunto B: 30 dólares.
- Conjunto C: 10 dólares.
Al día siguiente, el sistema podría modificar esa distribución según las oportunidades disponibles.
La finalidad de CBO no es repartir el presupuesto de manera equitativa, sino buscar resultados utilizando la inversión disponible de acuerdo con el objetivo publicitario seleccionado.
Esto puede reducir la cantidad de ajustes manuales necesarios para gestionar campañas que contienen varios conjuntos.
Por qué CBO ahora se llama Advantage+ Campaign Budget
Meta ha incorporado progresivamente distintas funciones automatizadas bajo la denominación Advantage+.
Por eso, lo que anteriormente se conocía como CBO puede aparecer en el Administrador de anuncios como Advantage+ Campaign Budget o presupuesto de campaña Advantage+.
Aunque el nombre cambió, el principio central continúa siendo el mismo: establecer un presupuesto a nivel de campaña para que el sistema lo distribuya entre conjuntos de anuncios.
No debes confundir esta función con Advantage+ Audience, Advantage+ Placements u otras herramientas de automatización.
Cada una cumple una función diferente dentro de la plataforma.
¿Cuál es la diferencia entre ABO y CBO?
La diferencia principal entre ABO y CBO consiste en quién administra la distribución del presupuesto entre los conjuntos de anuncios.
Con ABO, el anunciante define los presupuestos individuales.
Con CBO, Meta dispone de mayor libertad para distribuir el presupuesto general de la campaña.
Sin embargo, las implicaciones prácticas van mucho más allá.
Tabla comparativa: ABO vs CBO
| Característica | ABO | CBO |
|---|---|---|
| Nivel del presupuesto | Conjunto de anuncios | Campaña |
| Distribución del dinero | Definida por el anunciante | Automatizada por Meta |
| Control presupuestario individual | Alto | Menor, con controles disponibles |
| Investigación de audiencias | Permite asignar inversión específica | Puede concentrar gasto rápidamente |
| Escalado de campañas | Requiere mayor administración manual | Facilita la redistribución automática |
| Análisis principal | Por conjunto y global | Principalmente global |
| Audiencias muy diferentes | Permite presupuestos independientes | Puede favorecer algunos conjuntos |
| Flexibilidad presupuestaria | Más limitada | Mayor |
| Principal riesgo | Mantener inversión en conjuntos poco rentables | Dejar conjuntos con inversión insuficiente |
| Uso recomendado | Control e investigación | Optimización presupuestaria global |
Esta comparación demuestra que ninguna estructura es automáticamente superior.
ABO ofrece mayor control sobre la asignación presupuestaria.
CBO ofrece mayor automatización en la distribución del dinero.
La estrategia adecuada dependerá de tu objetivo comercial, la cantidad de información disponible y las restricciones de inversión de cada campaña.
La diferencia que muchos anunciantes desconocen
ABO y CBO no son dos algoritmos publicitarios completamente independientes.
Ambos utilizan los sistemas de entrega y predicción de Meta.
La diferencia principal está relacionada con la administración del presupuesto.
Por lo tanto, no debes asumir que activar CBO mejorará automáticamente tu retorno publicitario ni que utilizar ABO reducirá necesariamente el coste por adquisición.
Es posible conseguir buenos resultados con cualquiera de las dos estructuras.
Lo importante es comprender qué problema quieres resolver.
¿Qué es mejor, ABO o CBO en Meta Ads?
ABO suele resultar más conveniente cuando necesitas controlar la inversión destinada a cada conjunto, mientras que CBO puede ser una alternativa interesante cuando quieres optimizar un presupuesto compartido entre varios conjuntos comparables.
Sin embargo, afirmar que ABO siempre sirve para probar y CBO siempre sirve para escalar sería una simplificación excesiva.
Existen campañas rentables que utilizan CBO desde el principio y empresas que mantienen presupuestos ABO incluso cuando administran inversiones importantes.
Cuándo es mejor ABO
ABO puede ser una opción adecuada cuando necesitas responder preguntas específicas:
- ¿Qué audiencia genera mejores oportunidades comerciales?
- ¿Qué servicio merece una inversión determinada?
- ¿Qué ubicación geográfica produce clientes más rentables?
- ¿Qué propuesta comercial conviene seguir investigando?
- ¿Cuánto cuesta conseguir clientes en diferentes mercados?
Asignar presupuestos individuales facilita el seguimiento de estas hipótesis.
Cuándo es mejor CBO
CBO puede ser conveniente cuando:
- Tienes varios conjuntos orientados al mismo resultado.
- No necesitas mantener una distribución fija del presupuesto.
- Quieres optimizar el rendimiento agregado de la campaña.
- Dispones de suficientes datos para analizar tendencias.
- Buscas reducir la administración manual de presupuestos.
Por ejemplo, una tienda online que vende el mismo producto a diferentes segmentos puede beneficiarse de permitir que Meta distribuya el dinero entre conjuntos compatibles.
En cambio, una empresa con presupuestos separados por ciudades o departamentos podría necesitar ABO.
¿La cantidad de presupuesto determina qué estrategia elegir?
No necesariamente.
Es frecuente escuchar que ABO es para campañas pequeñas y CBO para campañas grandes.
Esa afirmación no siempre es correcta.
Una campaña pequeña puede funcionar con CBO si tiene una estructura sencilla.
Del mismo modo, una empresa que invierte miles de dólares puede necesitar presupuestos individuales para controlar diferentes servicios o mercados.
La pregunta adecuada no es únicamente cuánto dinero tienes.
Debes preguntarte qué necesitas controlar y qué cantidad de información puede recopilar cada conjunto con la inversión disponible.
¿Cuándo conviene utilizar ABO en campañas publicitarias?
ABO resulta especialmente útil cuando el anunciante necesita administrar presupuestos independientes para estudiar variables, controlar gastos o respetar restricciones comerciales.
1. Cuando estás investigando nuevas audiencias
Imagina que una empresa vende cursos de inglés y necesita descubrir qué perfil genera estudiantes reales.
Puede investigar diferentes segmentos y asignar un presupuesto específico a cada uno.
Esto facilita observar cuántos contactos se generan, cuánto cuestan y qué porcentaje termina convirtiéndose en cliente.
Debes considerar que ciertas configuraciones automatizadas de Meta utilizan los intereses como sugerencias de audiencia, no necesariamente como límites estrictos de segmentación.
2. Cuando necesitas evaluar mensajes publicitarios
Supongamos que estás promocionando una aplicación y quieres investigar tres propuestas:
- Una creatividad centrada en ahorrar tiempo.
- Otra que destaca la reducción de gastos.
- Una tercera que muestra testimonios.
Los presupuestos individuales pueden ayudar a garantizar que cada hipótesis reciba una inversión planificada.
No obstante, si necesitas demostrar cuál funciona mejor de manera causal, lo adecuado es diseñar una prueba A/B controlada.
3. Cuando existen presupuestos independientes por ubicación
Imagina una empresa que necesita invertir 70 dólares diarios en Quito y 30 dólares en Guayaquil.
Si reúne ambas ciudades en una campaña CBO sin controles específicos, Meta podría distribuir el presupuesto de una manera distinta a la planificación empresarial.
ABO permite administrar la inversión de cada ubicación por separado.
4. Cuando tus conjuntos tienen necesidades comerciales diferentes
No es lo mismo promocionar un producto de bajo precio que un servicio empresarial de alto valor.
Cada uno puede tener un coste de adquisición, un ciclo de compra y una rentabilidad completamente distintos.
Esta diferencia es particularmente importante en negocios donde la calidad de cada oportunidad comercial tiene más valor que la cantidad de formularios recibidos.
Por ejemplo, una estrategia de publicidad para abogados no debería limitarse a conseguir cientos de registros baratos. El objetivo debe ser captar personas con necesidades jurídicas reales y posibilidades de contratar los servicios del despacho.
En ese escenario, ABO puede permitir asignar presupuestos específicos a servicios como derecho laboral, derecho familiar o asesoría empresarial, facilitando el análisis de la inversión y la calidad de los clientes potenciales.
5. Cuando necesitas proteger un presupuesto de remarketing
Una audiencia de remarketing normalmente está formada por usuarios que ya interactuaron con la empresa.
Puede ser considerablemente más pequeña que una audiencia de prospección.
Si ambas comparten una campaña CBO, el sistema podría concentrar gran parte del gasto en el conjunto que presenta más oportunidades de entrega.
Utilizar presupuestos separados puede ayudar cuando el negocio necesita asegurar una inversión específica para remarketing.
Ejemplo práctico 1: cómo utilizar ABO para evaluar tres audiencias
Una academia de formación profesional quiere conseguir solicitudes de inscripción mediante Facebook e Instagram.
Dispone de 600 dólares para una fase inicial de investigación de diez días.
El equipo decide crear tres conjuntos con presupuestos individuales.
Configuración inicial
- Objetivo: generación de clientes potenciales.
- Presupuesto diario total: 60 dólares.
- Número de conjuntos: tres.
- Presupuesto por conjunto: 20 dólares diarios.
- Duración: diez días.
- Inversión total: 600 dólares.
Los siguientes resultados son hipotéticos y se utilizan para explicar cómo analizar una campaña profesionalmente.
Resultados de la campaña
| Indicador | Audiencia A | Audiencia B | Audiencia C |
|---|---|---|---|
| Inversión | $200 | $200 | $200 |
| Leads generados | 24 | 40 | 30 |
| Coste por lead | $8,33 | $5,00 | $6,67 |
| Leads cualificados | 12 | 8 | 15 |
| Coste por lead cualificado | $16,67 | $25,00 | $13,33 |
| Ventas cerradas | 3 | 1 | 4 |
| Coste por cliente | $66,67 | $200,00 | $50,00 |
¿Qué audiencia parece funcionar mejor?
Si analizas únicamente el coste por lead, posiblemente seleccionarías la audiencia B.
Consiguió 40 registros con 200 dólares, lo que equivale a cinco dólares por contacto.
A primera vista, parece el resultado más económico.
Pero existe un problema.
De los 40 leads obtenidos, solamente ocho cumplían las características de un cliente potencial de calidad.
Además, uno terminó comprando.
Ahora observa la audiencia C.
Consiguió 30 leads, de los cuales 15 estaban cualificados y cuatro terminaron comprando.
Su coste de adquisición fue de 50 dólares por cliente, frente a los 200 dólares de la audiencia B.
La audiencia que generó más registros no fue la que consiguió más ventas.
Cómo calcular el coste por adquisición
La fórmula es:
CPA = inversión publicitaria / clientes adquiridos
Para la audiencia C:
CPA = 200 / 4 = 50 dólares.
Para la audiencia B:
CPA = 200 / 1 = 200 dólares.
Con estos resultados, la audiencia C parece más interesante para el negocio.
Sin embargo, todavía sería necesario comprobar si las diferencias se mantienen con una muestra mayor.
Qué debería hacer un especialista en Meta Ads
El equipo debería investigar:
- Si todos los conjuntos tuvieron condiciones de entrega comparables.
- Si los formularios registraron correctamente la información.
- Si existe alguna diferencia en la calidad de los contactos.
- Si las ventas se atribuyeron correctamente.
- Si hay suficientes conversiones para justificar una decisión.
- Si los clientes adquiridos tienen valores comerciales diferentes.
La audiencia C podría recibir prioridad para una nueva fase de validación.
La audiencia A también presenta señales interesantes porque consiguió tres clientes con un CPA de 66,67 dólares.
La audiencia B necesita una investigación más profunda antes de decidir si debe mantenerse.
Cómo utilizar los KPI para encontrar clientes rentables
El análisis de una campaña no debería terminar en el coste por lead.
También es necesario medir la tasa de cierre, el coste por oportunidad comercial y los ingresos generados.
Para profundizar en este proceso, puedes consultar nuestra guía sobre cómo hacer un KPI de ventas, donde explicamos cómo definir indicadores comerciales, aplicar fórmulas y utilizar los resultados para tomar decisiones.
Esta metodología complementa el análisis de ABO porque permite identificar qué conjuntos generan valor real para el negocio, más allá de las conversiones registradas por Meta.
Qué aprendemos del primer ejemplo
El verdadero valor de ABO no consiste solamente en repartir el presupuesto.
También permite establecer una inversión definida para cada hipótesis y recopilar información antes de decidir dónde concentrar el dinero.
Sin embargo, dos conjuntos ABO no constituyen automáticamente un experimento A/B válido.
Los resultados deben interpretarse considerando las diferencias entre audiencias y las condiciones de entrega.
¿Cuándo es recomendable usar CBO para escalar campañas?
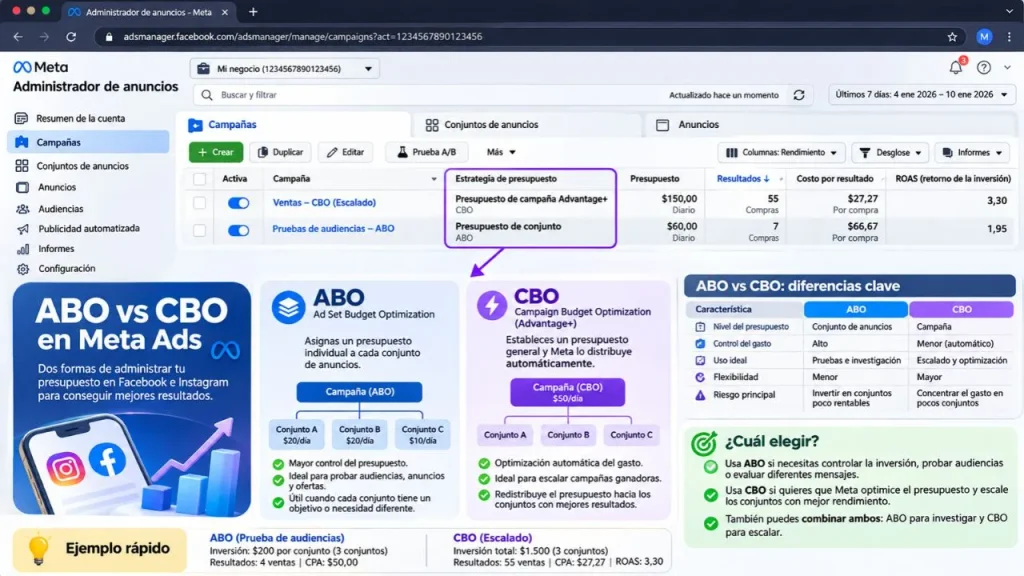
CBO puede resultar especialmente útil cuando quieres administrar un presupuesto compartido entre varios conjuntos sin modificar manualmente sus asignaciones continuamente.
Campañas con un objetivo comercial compartido
Imagina una tienda online que vende un mismo producto a diferentes segmentos.
Todos los conjuntos utilizan el objetivo de compras y tienen un valor comercial comparable.
En ese contexto, permitir que Meta distribuya automáticamente el presupuesto puede ser razonable.
El sistema podría aumentar la inversión en un conjunto donde identifica mayores oportunidades de conversión y reducirla en otro que presenta condiciones menos favorables.
Campañas que necesitan flexibilidad presupuestaria
Las oportunidades publicitarias cambian constantemente.
El coste de las subastas, la competencia y el comportamiento de los usuarios pueden modificar las condiciones de entrega.
CBO permite responder a esas diferencias mediante una redistribución dinámica del presupuesto.
Sin embargo, el sistema trabaja con predicciones.
No puede garantizar que cada dólar se invierta en la audiencia que finalmente produzca el mayor beneficio para la empresa.
Campañas donde importa la rentabilidad general
Supongamos que quieres conseguir 100 ventas al menor coste posible.
Si no necesitas garantizar inversión en segmentos específicos, CBO puede ayudarte a administrar la distribución presupuestaria.
La evaluación debería comenzar por los resultados globales:
- Inversión publicitaria total.
- Compras atribuidas.
- Coste por compra.
- Ingresos atribuidos.
- ROAS.
- Rentabilidad después de costes variables.
Posteriormente, conviene analizar la contribución de cada conjunto e investigar si existe una concentración excesiva de inversión.
Ejemplo práctico 2: campaña CBO de comercio electrónico con 1.500 dólares
Una tienda online vende un producto con un precio promedio de 90 dólares.
Después de descontar los costes variables del producto y de la operación por pedido, conserva un margen de contribución del 40 % antes de publicidad.
La empresa decide utilizar CBO durante diez días.
Configuración
- Presupuesto diario promedio: 150 dólares.
- Periodo: diez días.
- Inversión total ilustrativa: 1.500 dólares.
- Objetivo: compras.
- Conjuntos: tres.
- Ticket promedio: 90 dólares.
- Margen de contribución antes de publicidad: 40 %.
Meta administra el presupuesto general y lo distribuye entre los conjuntos.
Resultados obtenidos
| Indicador | Conjunto A | Conjunto B | Conjunto C |
|---|---|---|---|
| Inversión | $900 | $450 | $150 |
| Compras | 40 | 12 | 3 |
| CPA | $22,50 | $37,50 | $50,00 |
| Ingresos | $3.600 | $1.080 | $270 |
| ROAS | 4,00 | 2,40 | 1,80 |
Los datos representan un escenario hipotético para explicar el funcionamiento de CBO.
Analizando el rendimiento global
La campaña consiguió:
- Inversión total: 1.500 dólares.
- Compras: 55.
- Ingresos atribuidos: 4.950 dólares.
- CPA promedio: 27,27 dólares.
- ROAS global: 3,30.
Para calcular el ROAS utilizamos:
ROAS = ingresos atribuidos / inversión publicitaria
ROAS = 4.950 / 1.500 = 3,30.
Esto significa que por cada dólar invertido en publicidad se atribuyeron 3,30 dólares en ventas.
Pero todavía no podemos afirmar que la empresa ganó 3,30 dólares por cada dólar invertido.
Para conocer su rentabilidad necesitamos considerar los costes.
Calculando la rentabilidad real
La empresa conserva un margen de contribución del 40 % antes de publicidad.
Por tanto:
Contribución antes de anuncios = 4.950 × 0,40 = 1.980 dólares.
Ahora restamos la inversión publicitaria:
1.980 – 1.500 = 480 dólares.
La campaña produce un resultado positivo de 480 dólares después de los costes variables contemplados y de la publicidad, pero antes de los costes fijos, impuestos y otros ajustes no incluidos.
¿Cuál es el ROAS de equilibrio?
El ROAS de equilibrio permite estimar cuánto debe facturar una campaña para cubrir la inversión publicitaria y los costes variables considerados.
La fórmula es:
ROAS de equilibrio = 1 / margen de contribución
ROAS de equilibrio = 1 / 0,40 = 2,50.
La empresa necesita aproximadamente un ROAS de 2,50 para alcanzar el equilibrio bajo los supuestos utilizados.
Como el ROAS general de la campaña fue de 3,30, supera ese umbral.
Sin embargo, los conjuntos B y C presentan un ROAS individual inferior a 2,50.
¿Por qué no deberíamos juzgar CBO únicamente por cada conjunto?
Porque CBO está diseñado para administrar el presupuesto de forma global.
En este ejemplo, el conjunto A genera resultados suficientes para que toda la campaña supere el ROAS de equilibrio.
Eso no significa que debas ignorar el rendimiento de los conjuntos B y C.
El equipo necesita investigar si siguen aportando oportunidades útiles o si existen mejores alternativas para invertir el dinero.
También debe comprobar si las ventas atribuidas representan ingresos adicionales y si los resultados pueden sostenerse al aumentar la inversión.
Qué aprendemos del segundo ejemplo
CBO puede facilitar una concentración del presupuesto en los conjuntos donde Meta detecta oportunidades más favorables.
Pero el verdadero objetivo no es únicamente conseguir más compras.
Es obtener ventas que generen suficientes ingresos y margen para mantener rentable el negocio.
¿Cuánto presupuesto necesito para utilizar ABO o CBO?
No existe una cantidad universal que garantice buenos resultados con ABO o CBO.
El presupuesto adecuado depende del coste esperado por conversión, la competencia, el mercado, el objetivo y la cantidad de datos que necesitas recopilar.
Calcula tu presupuesto utilizando el CPA esperado
Imagina que vendes un producto y deseas conseguir compras con un coste promedio de 15 dólares.
Quieres planificar suficiente inversión para obtener 50 compras durante una semana.
La fórmula es:
Presupuesto semanal estimado = conversiones esperadas × CPA objetivo
50 × 15 = 750 dólares.
El presupuesto diario promedio sería:
750 / 7 = 107,14 dólares.
Esta cantidad no es un mínimo obligatorio de Meta.
Es una estimación que depende de que el CPA real se aproxime al objetivo previsto.
Si el coste por compra aumenta, necesitarás más presupuesto para conseguir el mismo número de conversiones.
Utiliza una calculadora antes de invertir
Antes de decidir cuánto invertir, conviene estimar el coste por adquisición, el número de conversiones necesarias y el retorno mínimo que debe producir la campaña.
Para facilitar esta tarea puedes utilizar nuestra calculadora de inversión publicitaria, una herramienta gratuita que permite realizar proyecciones utilizando métricas como CPC, CPM, CTR, CPA, ROAS y punto de equilibrio.
Puedes introducir diferentes escenarios y comprobar cómo cambian los resultados estimados cuando modificas el presupuesto, el coste del tráfico o la tasa de conversión.
Esta información resulta especialmente útil para planificar campañas ABO y CBO antes de comprometer una inversión importante.
Qué relación tiene el presupuesto con la fase de aprendizaje
Una referencia histórica ampliamente utilizada por los profesionales de Meta Ads es la obtención de aproximadamente 50 eventos de optimización por conjunto en siete días para superar la fase de aprendizaje.
Debe interpretarse como una orientación sobre volumen de señales, no como una garantía automática de resultados.
Una campaña puede generar ventas sin alcanzar esa cantidad.
También puede conseguir suficientes eventos y continuar siendo poco rentable.
La calidad de las conversiones y su impacto económico siguen siendo fundamentales.
El problema de dividir demasiado un presupuesto pequeño
Supongamos que tienes 30 dólares diarios y decides crear seis conjuntos ABO.
Cada uno tendría un presupuesto de cinco dólares diarios.
Si una compra cuesta aproximadamente 20 dólares, cada conjunto podría tardar varios días en conseguir una conversión.
En consecuencia, terminarías tomando decisiones utilizando información insuficiente.
En estos casos, una estructura con uno o dos conjuntos puede ser más razonable.
No necesitas crear muchos conjuntos para tener una campaña profesional.
Necesitas una estructura que permita recopilar datos útiles.
Presupuesto diario frente a presupuesto total
Meta permite utilizar presupuestos diarios o presupuestos totales durante un periodo, según las opciones disponibles.
El presupuesto diario representa una media y no necesariamente un límite rígido para cada día individual.
En determinadas configuraciones, Meta puede gastar más en días con mejores oportunidades y compensar esa distribución dentro de los límites correspondientes.
Si necesitas controlar la inversión de una promoción con fecha de finalización, evalúa los presupuestos totales y los controles de gasto disponibles.
¿Es mejor ABO o CBO para probar anuncios y audiencias?
ABO puede facilitar la asignación de presupuestos específicos a distintas hipótesis publicitarias.
Sin embargo, hay una diferencia fundamental entre repartir dinero equitativamente y realizar un experimento controlado.
Por qué dos conjuntos ABO no son automáticamente una prueba A/B
Imagina que creas dos conjuntos:
- Conjunto A: 30 dólares diarios.
- Conjunto B: 30 dólares diarios.
Aunque ambos tengan el mismo presupuesto, pueden alcanzar usuarios diferentes, competir en condiciones distintas o recibir oportunidades de conversión desiguales.
Además, podría existir solapamiento entre las audiencias.
Por lo tanto, conseguir un CPA inferior en el conjunto A no demuestra necesariamente que el elemento investigado sea responsable de la diferencia.
Cómo realizar una prueba A/B correctamente
Cuando necesites comparar configuraciones con mayor rigor, utiliza las herramientas de experimentación de Meta si están disponibles.
Un proceso adecuado incluye:
- Definir una hipótesis específica.
- Seleccionar una variable principal.
- Crear las versiones del experimento.
- Mantener comparables las condiciones relevantes.
- Definir la métrica de éxito antes de comenzar.
- Asignar presupuesto suficiente.
- Evitar cambios que alteren la prueba.
- Analizar los resultados al finalizar el periodo establecido.
Por ejemplo, puedes investigar si una creatividad centrada en el ahorro consigue más compras que otra basada en la calidad.
El objetivo no debería ser identificar cuál genera más clics si el verdadero resultado comercial que buscas son ventas.
Cuánto debe durar una prueba publicitaria
No conviene seleccionar automáticamente un ganador después de 24 o 48 horas.
Las pruebas A/B de Meta suelen recomendar periodos de al menos siete días, aunque la duración apropiada también depende del volumen de conversiones, el presupuesto y el ciclo de compra.
Un producto de consumo frecuente puede generar datos más rápidamente que un servicio empresarial de contratación compleja.
Por eso, una prueba debería planificarse según la información necesaria para tomar una decisión confiable.
Qué hacer cuando un anuncio gana
Antes de aumentar su presupuesto, comprueba:
- La cantidad de conversiones que respaldan el resultado.
- La diferencia real de coste entre las variantes.
- El valor comercial de los clientes adquiridos.
- La estabilidad de los resultados.
- La calidad de los datos de atribución.
Cuando el volumen de compras es pequeño, una diferencia de dos o tres conversiones puede modificar considerablemente el CPA.
No todas las mejoras aparentes representan ventajas estables.
¿Por qué CBO asigna casi todo el presupuesto a un solo conjunto de anuncios?
Una situación frecuente ocurre cuando un anunciante activa CBO y descubre que Meta concentra gran parte de la inversión en un solo conjunto.
Esto puede parecer un error.
Sin embargo, una distribución desigual forma parte del funcionamiento esperado de este sistema.
CBO no intenta repartir el presupuesto por igual
Supongamos que creas una campaña con tres conjuntos y un presupuesto diario promedio de 90 dólares.
Meta podría distribuirlo de esta manera:
- Conjunto A: 70 dólares.
- Conjunto B: 15 dólares.
- Conjunto C: 5 dólares.
Esta distribución puede producirse porque el sistema identifica más oportunidades de conseguir resultados en el conjunto A.
Entre los factores que pueden influir se encuentran las condiciones de la subasta, el tamaño de las audiencias, las señales predictivas y la competencia.
No significa necesariamente que ese conjunto sea mejor bajo todas las circunstancias.
El problema de introducir conjuntos nuevos
Imagina que tienes una campaña CBO que lleva varias semanas generando ventas.
Decides introducir un nuevo conjunto con una creatividad diferente.
El nuevo conjunto podría recibir poca inversión mientras los conjuntos existentes siguen concentrando gran parte del presupuesto.
En ese escenario, no sería correcto concluir que el anuncio nuevo ha fracasado si todavía no recibió suficientes oportunidades para demostrar su rendimiento.
Puedes considerar investigarlo en una estructura de prueba antes de incorporarlo a la campaña principal.
Cómo controlar la concentración presupuestaria
Dependiendo del objetivo y de las opciones disponibles, Meta puede ofrecer controles de gasto para determinados conjuntos.
Estos controles permiten restringir parcialmente la libertad de distribución del presupuesto.
Sin embargo, utilizarlos excesivamente puede limitar algunas ventajas de CBO.
Si necesitas una distribución muy precisa, puede resultar más sencillo utilizar presupuestos independientes.
Una alternativa que debes conocer: Ad Set Budget Sharing
Meta también dispone de una función conocida como Ad Set Budget Sharing.
Esta opción permite que determinados conjuntos con presupuestos diarios compartan hasta un 20 % de su presupuesto con otros conjuntos compatibles dentro de la misma campaña.
Su disponibilidad depende de la configuración y de las condiciones aplicables.
Puede resultar interesante cuando quieres mantener cierto control sobre la inversión, pero también permitir una redistribución limitada.
Si estás realizando pruebas que requieren presupuestos controlados, debes considerar cualquier función que modifique el reparto previsto.
Cómo configurar ABO y CBO en Meta Ads Manager
Meta modifica periódicamente la interfaz de su Administrador de anuncios.
Sin embargo, el procedimiento general consiste en determinar si establecerás el presupuesto a nivel de campaña o de conjunto.
Cómo crear una campaña ABO paso a paso
- Ingresa en Meta Ads Manager.
- Crea una campaña.
- Selecciona el objetivo publicitario correspondiente.
- Revisa las opciones de configuración presupuestaria.
- Establece el presupuesto a nivel de conjunto de anuncios.
- Crea los conjuntos que necesitas para tu estrategia.
- Define el presupuesto diario o total de cada uno.
- Configura audiencias, ubicaciones y eventos de optimización.
- Incorpora los anuncios correspondientes.
- Comprueba que la suma de los presupuestos coincida con tu planificación.
- Revisa las funciones adicionales de presupuesto compartido.
- Publica y supervisa la entrega.
Antes de activar los anuncios, comprueba que cada conjunto tenga un propósito específico.
Crear conjuntos innecesarios puede complicar la interpretación de los resultados.
Cómo crear una campaña CBO paso a paso
- Abre Meta Ads Manager.
- Crea una campaña.
- Selecciona el objetivo publicitario.
- Busca la opción de presupuesto de campaña o Advantage+ Campaign Budget.
- Establece el presupuesto general.
- Crea los conjuntos de anuncios necesarios.
- Configura el evento de optimización.
- Revisa audiencias, ubicaciones y emplazamientos.
- Comprueba los controles presupuestarios disponibles.
- Publica la campaña.
- Analiza los resultados globales y por conjunto.
Los nombres concretos de las opciones pueden variar según la cuenta, el objetivo y las actualizaciones de Meta.
Qué ocurre si tienes un solo conjunto de anuncios
Cuando una campaña contiene un único conjunto, la principal ventaja de CBO prácticamente desaparece.
No existen otros conjuntos entre los cuales redistribuir el presupuesto.
En ese caso, la calidad de los anuncios, la configuración del evento de conversión y la oferta comercial pueden tener más importancia práctica que el nivel en el que estableces el presupuesto.
¿Cómo pasar de ABO a CBO sin perder resultados?
Una de las decisiones más delicadas aparece cuando una campaña ABO consigue resultados interesantes y el anunciante quiere modificar su estructura para aumentar la inversión.
El objetivo debería ser aprovechar lo aprendido sin introducir cambios innecesarios que dificulten la interpretación del rendimiento.
Paso 1. Identifica los conjuntos más rentables
No selecciones los ganadores únicamente por CTR o cantidad de clics.
Analiza las métricas relacionadas con las ventas y la rentabilidad.
Para comercio electrónico:
- Compras atribuidas.
- CPA.
- ROAS.
- Ingresos por pedido.
- Margen de contribución.
- Devoluciones y cancelaciones.
Para generación de clientes potenciales:
- Coste por lead.
- Leads cualificados.
- Coste por oportunidad comercial.
- Tasa de cierre.
- Coste de adquisición de cliente.
- Ingresos generados.
Después de identificar conjuntos comercialmente interesantes, puedes evaluar si conviene incorporarlos a una estructura de presupuesto compartido.
Paso 2. Decide si realmente necesitas cambiar
No es obligatorio pasar de ABO a CBO para escalar.
Puedes aumentar los presupuestos individuales cuando existe evidencia suficiente de rentabilidad.
También puedes utilizar una nueva campaña CBO cuando necesites redistribución automática entre varios conjuntos.
El cambio debe responder a una necesidad concreta.
Paso 3. Evita modificaciones bruscas innecesarias
Modificar presupuestos, audiencias, creatividades o eventos puede afectar la entrega publicitaria.
Algunos cambios significativos pueden provocar una nueva etapa de aprendizaje.
Por eso, conviene documentar la configuración original y analizar cuidadosamente cualquier modificación.
Duplicar una campaña tampoco garantiza conservar el historial de aprendizaje.
La campaña nueva tendrá su propia evolución.
Paso 4. Controla el solapamiento
Si mantienes simultáneamente la campaña ABO original y una nueva campaña CBO, ambas podrían intentar alcanzar usuarios similares.
Esto puede modificar los resultados y complicar el análisis.
Una transición gradual debería considerar el presupuesto, el solapamiento, el periodo de evaluación y los riesgos comerciales.
Paso 5. Compara condiciones equivalentes
No deberías concluir que CBO funciona mejor simplemente porque una campaña nueva consiguió más ventas durante una promoción especial.
Para evaluar la diferencia presupuestaria, intenta mantener comparables las demás condiciones.
Si buscas identificar el efecto causal de ABO frente a CBO, diseña una prueba donde el modelo de presupuesto sea la variable principal.
Ejemplo práctico 3: estrategia híbrida ABO + CBO con 6.000 dólares mensuales
Una empresa de comercio electrónico dispone de 6.000 dólares mensuales para invertir en Meta Ads.
Ya tiene productos que generan ventas, pero necesita investigar nuevas creatividades y continuar creciendo.
En lugar de utilizar exclusivamente ABO o CBO, decide organizar su inversión en dos áreas.
La primera se enfoca en mantener las ventas.
La segunda se dedica a investigar nuevas oportunidades.
Distribución del presupuesto
La empresa establece inicialmente una distribución del 80 % para la campaña principal y del 20 % para investigación.
Este reparto es ilustrativo y no constituye una regla universal.
| Actividad | Estructura | Presupuesto mensual |
|---|---|---|
| Campaña principal de ventas | CBO | $4.800 |
| Investigación publicitaria | ABO | $1.200 |
| Total | $6.000 |
Para simplificar el ejemplo, consideramos un mes de 30 días.
La campaña CBO dispone de un presupuesto promedio de 160 dólares diarios.
La campaña ABO dispone de 40 dólares diarios.
Cómo utilizar los 4.800 dólares de CBO
La empresa mantiene una campaña principal con dos conjuntos orientados a compras.
Ambos tienen objetivos comerciales comparables.
Meta distribuye el presupuesto buscando oportunidades de conversión.
El equipo de marketing revisa el CPA, ROAS, ingresos y margen de contribución global.
También investiga cómo se distribuye la inversión para identificar posibles problemas de concentración o conjuntos que requieren ajustes.
Cómo utilizar los 1.200 dólares de ABO
La empresa reserva este presupuesto para investigar creatividades, mensajes u ofertas.
En lugar de crear diez conjuntos con presupuestos pequeños, decide investigar pocas hipótesis cada vez.
Una posible organización sería:
Primera etapa: probar dos enfoques creativos con presupuestos definidos.
Segunda etapa: revisar la información inicial e identificar qué hipótesis necesitan más evidencia.
Tercera etapa: realizar una prueba controlada sobre la propuesta más prometedora.
Cuarta etapa: introducir los aprendizajes en la estrategia comercial principal.
Los 1.200 dólares permiten financiar una investigación acotada.
No garantizan significación estadística ni suficientes conversiones para validar todas las hipótesis.
Cómo se conectan ambas estructuras
Imagina que la campaña ABO identifica un mensaje publicitario que genera señales positivas de intención de compra.
Antes de introducirlo en la campaña principal, el equipo analiza si los resultados son suficientemente sólidos.
Después puede incorporarlo de manera planificada, evitando cambios innecesarios.
ABO cumple una función de investigación presupuestaria.
CBO cumple una función de optimización global.
Ambas estructuras trabajan dentro de una estrategia comercial más amplia.
Cómo complementar Meta Ads con otros canales
Una estrategia de adquisición también puede incorporar canales complementarios a Facebook e Instagram.
Por ejemplo, un negocio local podría utilizar Meta Ads para dar a conocer sus servicios y combinar esa inversión con campañas orientadas a personas que ya están buscando una empresa cercana.
Si quieres comprender esta segunda posibilidad, consulta nuestra guía sobre cómo anunciarse en Google Maps, donde explicamos cómo funciona la publicidad local, qué requisitos existen y cómo preparar campañas para atraer clientes.
La elección entre canales debería considerar la intención del usuario, el coste de adquisición y la rentabilidad de cada fuente de clientes.
Qué aprendemos del tercer ejemplo
No necesitas elegir una sola estructura para toda tu cuenta.
Puedes utilizar ABO y CBO simultáneamente, siempre que cada campaña tenga una función definida.
La clave está en justificar los presupuestos, recopilar información y evaluar resultados comerciales reales.
Las métricas que debes analizar antes de decidir entre ABO y CBO
Administrar presupuestos profesionales requiere algo más que revisar cuántas conversiones aparecen en Meta Ads Manager.
Es necesario entender cuánto cuestan esas conversiones y qué valor generan para la empresa.
CPA: coste por adquisición
El CPA representa el coste de conseguir una adquisición o acción definida.
La fórmula es:
CPA = inversión publicitaria / adquisiciones
Si inviertes 500 dólares y consigues 25 compras:
CPA = 500 / 25 = 20 dólares.
Un CPA de 20 dólares puede ser excelente para un producto con alto margen y perjudicial para otro cuya contribución económica sea inferior.
ROAS: retorno sobre la inversión publicitaria
El ROAS mide los ingresos atribuidos en relación con el gasto publicitario.
ROAS = ingresos atribuidos / inversión publicitaria
Un ROAS de 4 significa que se atribuyeron cuatro dólares en ingresos por cada dólar invertido.
No significa necesariamente que hayas ganado tres dólares de beneficio.
Para evaluar la rentabilidad debes considerar los costes del producto, las operaciones y otros gastos relevantes.
CTR: porcentaje de clics
El CTR relaciona los clics con las impresiones.
Es útil para analizar la respuesta de los usuarios ante un anuncio.
Sin embargo, un CTR elevado no garantiza ventas.
Un anuncio puede generar muchos clics porque despierta curiosidad, aunque los visitantes no tengan intención de comprar.
CPM: coste por mil impresiones
El CPM indica cuánto cuesta mostrar los anuncios mil veces.
Puede ayudarte a investigar cambios en el coste de exposición publicitaria.
Un CPM más alto no significa automáticamente que una campaña sea menos rentable.
Si la calidad de las visitas o la tasa de conversión mejora suficientemente, el resultado comercial podría seguir siendo positivo.
Tasa de conversión
La tasa de conversión representa el porcentaje de usuarios que realizan la acción esperada.
En una tienda online puedes utilizar:
Tasa de conversión = compras / sesiones × 100
Debes utilizar una fuente de datos consistente y evitar comparar directamente métricas que tienen definiciones distintas.
Coste por lead cualificado
En negocios de servicios, educación, inmobiliarias y B2B, el coste por lead puede resultar insuficiente.
Una alternativa es:
Coste por lead cualificado = inversión / leads cualificados
El criterio de cualificación debe establecerse previamente.
De lo contrario, el equipo comercial podría evaluar las oportunidades de manera inconsistente.
Valor de vida del cliente
El valor de vida del cliente, conocido como LTV, representa el valor económico esperado que un cliente aporta durante su relación con la empresa.
Dos clientes adquiridos mediante la misma campaña pueden generar ingresos diferentes.
Uno podría realizar una sola compra, mientras que otro podría convertirse en comprador recurrente.
Esta información puede justificar costes de adquisición distintos.
¿Cómo afectan ABO y CBO a la fase de aprendizaje, al CPA y al ROAS?
ABO y CBO pueden modificar la distribución del presupuesto y, en consecuencia, la cantidad de datos que obtiene cada conjunto.
Sin embargo, ninguna estructura garantiza automáticamente una mejor fase de aprendizaje, un CPA inferior o un ROAS superior.
Efectos en la fase de aprendizaje
La fase de aprendizaje es un periodo en el que el sistema de entrega recopila información y ajusta sus predicciones.
Su comportamiento depende del volumen de eventos, la configuración de optimización y las modificaciones realizadas.
Con ABO, algunos conjuntos pueden tener presupuestos demasiado pequeños para conseguir suficientes conversiones.
Con CBO, ciertos conjuntos podrían recibir poca inversión mientras otros concentran más oportunidades.
En consecuencia, ambas estructuras pueden presentar problemas relacionados con la cantidad de señales disponibles.
La solución no siempre consiste en cambiar el sistema presupuestario.
En ocasiones resulta más útil simplificar conjuntos, mejorar los eventos de conversión o reducir la fragmentación de la cuenta.
Efectos en el CPA
CBO puede reducir el CPA agregado cuando redistribuye presupuesto hacia oportunidades más eficientes.
Pero también podría concentrar la inversión en conjuntos que no cumplen ciertas necesidades comerciales.
ABO permite una intervención más directa, aunque exige revisar que el dinero no continúe destinado a segmentos poco rentables debido a decisiones manuales desactualizadas.
Efectos en el ROAS
El ROAS depende de los ingresos atribuidos y del gasto publicitario.
Si una campaña busca compras, pero los productos tienen márgenes muy diferentes, conseguir más ventas no siempre significa obtener más beneficios.
La estrategia debe considerar el valor de las conversiones, los costes y las opciones de optimización disponibles.
Resultados atribuidos frente a ventas incrementales
Meta puede atribuir compras a una campaña utilizando sus sistemas de medición.
Sin embargo, una venta atribuida no significa necesariamente que esa compra no habría ocurrido sin publicidad.
Por esa razón, las empresas con suficiente volumen deberían complementar los informes de la plataforma con información propia y, cuando sea viable, realizar estudios de incrementalidad.
El objetivo es comprender cuánto valor adicional está generando realmente la inversión publicitaria.
Diez errores frecuentes al utilizar ABO y CBO
1. Pensar que CBO siempre es mejor para escalar
No todas las campañas necesitan distribución automática.
Si debes garantizar presupuestos específicos, ABO puede continuar siendo la mejor alternativa.
2. Crear demasiados conjuntos ABO
Fragmentar un presupuesto pequeño puede producir conjuntos con información insuficiente.
Una estructura sencilla suele facilitar la recopilación de datos.
3. Combinar audiencias muy diferentes sin analizar su valor
Las audiencias pequeñas de remarketing y las audiencias amplias de prospección pueden tener necesidades presupuestarias distintas.
Antes de reunirlas bajo CBO, comprueba que compartan objetivos compatibles.
4. Evaluar campañas únicamente por clics
Los clics no equivalen a ingresos.
La campaña ganadora debería identificarse utilizando métricas relacionadas con el objetivo comercial.
5. Modificar el presupuesto constantemente
Los cambios frecuentes pueden dificultar la interpretación de tendencias y afectar la estabilidad de la entrega.
Establece una frecuencia razonable de revisión.
6. Ignorar los problemas de seguimiento
Si los eventos de compra o los datos de conversión están mal configurados, tanto ABO como CBO pueden trabajar con información incompleta.
Verifica la medición antes de aumentar la inversión.
7. Creer que la automatización elimina la supervisión
CBO administra presupuestos, pero no conoce necesariamente todos los costes y restricciones de tu empresa.
La supervisión humana sigue siendo necesaria.
8. Escalar resultados poco estables
Un conjunto con tres ventas a bajo coste no necesariamente mantendrá esa eficiencia al aumentar mucho el presupuesto.
Analiza la cantidad de conversiones y la estabilidad de los resultados.
9. Comparar periodos con condiciones comerciales distintas
Una campaña ejecutada durante una promoción especial puede tener un comportamiento completamente diferente al de una campaña convencional.
Considera la estacionalidad, las ofertas y los cambios de demanda.
10. Optimizar únicamente lo que Meta puede medir
Una campaña puede generar muchos formularios baratos que después no se convierten en clientes.
Conectar los resultados publicitarios con un CRM y con los datos comerciales permite tomar decisiones más útiles.
Estrategias avanzadas para mejorar campañas ABO y CBO
Mejora la calidad de los eventos de conversión
Antes de modificar los presupuestos, comprueba que los eventos fundamentales estén correctamente registrados.
En una tienda online puede ser importante medir visualizaciones de producto, inicios de pago y compras.
La implementación puede incluir Meta Pixel y, cuando corresponda, Conversions API.
Si utilizas ambos mecanismos para registrar el mismo evento, configura correctamente la deduplicación para evitar contabilizaciones duplicadas.
Una mejor medición permite interpretar los resultados con mayor confianza.
Conecta Meta Ads con los resultados comerciales
En muchos negocios, la publicidad no termina cuando una persona completa un formulario.
El resultado importante puede producirse varios días después, cuando el equipo comercial cierra una venta.
Conectar Meta Ads con un CRM permite analizar qué campañas generaron oportunidades válidas, reuniones, contratos y clientes.
Esta información puede revelar diferencias importantes entre los conjuntos.
Utiliza parámetros UTM
Los parámetros UTM permiten identificar campañas en herramientas de analítica externas.
Una estructura sencilla podría incluir:
utm_source=facebookutm_medium=paid_socialutm_campaign=nombre_campanautm_content=nombre_creativo
Mantén una nomenclatura consistente.
Esto facilita comparar los informes de Meta con los datos registrados en tu sitio web.
Ten presente que pueden existir diferencias de atribución entre plataformas.
Analiza la rentabilidad por producto
No todos los productos tienen el mismo margen comercial.
Una campaña que genera muchas compras de productos poco rentables podría producir menos beneficios que otra con menos ventas, pero de mayor valor económico.
Por eso, debes analizar el margen de contribución y no solamente el ROAS.
Evalúa el rendimiento marginal al escalar
Una campaña puede mantener un ROAS histórico excelente y empeorar cuando aumentas demasiado el presupuesto.
Para evaluar el escalado, analiza los resultados adicionales generados por la inversión adicional.
Por ejemplo, si aumentas el gasto semanal en 500 dólares y los ingresos atribuibles adicionales suben 1.000 dólares, el ROAS marginal observado sería de 2,00.
Ese resultado puede ser suficiente o insuficiente dependiendo del margen del negocio.
Este análisis evita asumir que todo presupuesto nuevo mantendrá la rentabilidad histórica.
Método profesional para decidir entre ABO y CBO en 30 días
Una estrategia publicitaria necesita un proceso de evaluación, no solamente una configuración inicial.
El siguiente plan es orientativo y debe adaptarse al ciclo de compra y al volumen de conversiones.
Días 1 al 7: diagnóstico de la cuenta
Antes de realizar cambios, revisa:
- Objetivo comercial.
- Presupuesto disponible.
- CPA máximo aceptable.
- Rentabilidad mínima.
- Configuración de eventos.
- Calidad de las creatividades.
- Audiencias.
- Estructura actual.
Define qué variables necesitas investigar y qué conjuntos tienen evidencia suficiente para continuar operando.
Evita multiplicar campañas sin una justificación estratégica.
Días 8 al 14: recopilación de información
Supervisa los resultados sin realizar cambios innecesarios.
Analiza las primeras tendencias de CPA, ROAS, calidad de leads y distribución del gasto.
Si estás ejecutando una prueba, respeta su diseño y evita seleccionar un ganador prematuramente.
Días 15 al 21: análisis comercial
Relaciona los resultados publicitarios con la información del negocio.
Identifica qué anuncios y audiencias generan oportunidades de calidad.
Determina si existen conjuntos que merecen mayor inversión o que necesitan una revisión adicional.
Si consideras cambiar de ABO a CBO, documenta el problema que quieres resolver.
Días 22 al 30: optimización y planificación
Con la información disponible, decide si necesitas:
- Mantener presupuestos individuales.
- Simplificar conjuntos.
- Crear una campaña CBO.
- Ejecutar una prueba adicional.
- Mejorar creatividades.
- Corregir problemas de medición.
- Modificar la oferta comercial.
El objetivo de este proceso no es garantizar que las ventas se dupliquen en 30 días.
Es construir una metodología que permita administrar el presupuesto con evidencia y reducir decisiones basadas únicamente en intuiciones.
Checklist profesional para auditar campañas ABO y CBO
Antes de aumentar la inversión, comprueba estos puntos:
- El objetivo publicitario coincide con el objetivo comercial.
- El evento de optimización está correctamente configurado.
- Meta Pixel y las integraciones de conversiones funcionan.
- Los presupuestos tienen una justificación económica.
- Cada conjunto cumple una función específica.
- El número de conjuntos es razonable para el presupuesto.
- Las audiencias tienen una estrategia coherente.
- Los anuncios comunican una propuesta de valor clara.
- La atribución se interpreta de forma consistente.
- El CPA se compara con el margen del negocio.
- Se revisan los resultados globales y por conjunto.
- Los experimentos tienen hipótesis y métricas definidas.
- Se supervisan los cambios importantes en la entrega.
- Existen controles para evitar gastos no deseados.
- Se analiza la calidad real de las conversiones.
- Las decisiones de escalado cuentan con evidencia suficiente.
Cumplir estos criterios no garantiza beneficios, pero permite detectar problemas con mayor precisión y tomar decisiones mejor fundamentadas.
ABO vs CBO: qué estrategia elegir según tu tipo de negocio
La elección entre ABO y CBO también puede depender del modelo comercial.
Tiendas online
En comercio electrónico, CBO puede resultar útil cuando existen varios conjuntos orientados a conseguir compras del mismo producto o de productos con valores comparables.
ABO puede emplearse cuando necesitas investigar nuevas propuestas o mantener presupuestos independientes.
Agencias de marketing digital
Una agencia puede utilizar diferentes estructuras dependiendo de los objetivos de sus clientes.
Si administra campañas para distintas marcas, servicios o ubicaciones, es importante respetar las restricciones presupuestarias y los objetivos comerciales de cada negocio.
Negocios locales
Los negocios locales pueden necesitar controlar cuánto invierten en cada ubicación.
Si una empresa opera en varias ciudades con presupuestos específicos, ABO puede facilitar esa distribución.
Si todas las ubicaciones comparten un mismo objetivo y no existen restricciones presupuestarias individuales, CBO también puede ser una alternativa.
Empresas B2B
En negocios B2B, el ciclo de venta puede durar semanas o meses.
Por eso, es importante conectar los leads con oportunidades comerciales, reuniones, propuestas y contratos.
La elección entre ABO y CBO debería considerar la calidad de las oportunidades, no únicamente el precio de los formularios.
Empresas que necesitan investigar nuevos productos
Cuando una empresa lanza un producto, puede necesitar recopilar información sobre mensajes, segmentos y ofertas.
Los presupuestos individuales ayudan a garantizar inversión para determinadas hipótesis.
Posteriormente, una estructura CBO puede resultar adecuada si existen conjuntos comparables y el negocio busca optimizar el rendimiento conjunto.
La importancia de diversificar la captación de clientes
Aunque ABO y CBO permiten administrar campañas de pago, depender exclusivamente de la publicidad puede limitar las oportunidades de crecimiento.
Una alternativa es combinar Meta Ads con contenidos optimizados para buscadores y otros canales digitales.
Si tu negocio también publica artículos, nuestra guía sobre cómo promocionar un blog y conseguir más tráfico presenta estrategias para distribuir contenidos, mejorar su visibilidad y atraer lectores mediante diferentes fuentes de tráfico.
De esta manera, la publicidad puede complementar una estrategia de adquisición más amplia, en lugar de convertirse en el único canal para conseguir visitantes y clientes.
ABO o CBO: cuál elegir para conseguir mejores resultados
Después de analizar las dos estructuras, podemos establecer una recomendación práctica.
Utiliza ABO cuando controlar la inversión por conjunto sea una necesidad estratégica. Utiliza CBO cuando la redistribución automática del presupuesto entre conjuntos comparables pueda contribuir al resultado global.
Si estás investigando nuevas audiencias, mensajes u ofertas, puede tener sentido reservar presupuesto para pruebas bien diseñadas.
Si administras conjuntos orientados al mismo objetivo comercial y no necesitas mantener una distribución fija, CBO puede facilitar la optimización presupuestaria.
Si tu negocio necesita investigar oportunidades y mantener campañas de ventas al mismo tiempo, también puedes combinar ambas estructuras.
Sin embargo, ninguna distribución presupuestaria sustituye la necesidad de tener una oferta competitiva, anuncios convincentes, una experiencia de compra adecuada y una medición fiable.
Reflexión final: el verdadero ganador entre ABO y CBO
El debate ABO vs CBO suele presentarse como una competencia entre control manual y automatización.
En realidad, los profesionales más preparados no necesitan defender una estructura como si fuera superior en todas las situaciones.
Necesitan comprender qué función cumple cada herramienta dentro de una estrategia comercial.
ABO permite asignar presupuestos específicos, investigar hipótesis y administrar conjuntos con necesidades diferentes.
CBO permite que Meta distribuya automáticamente un presupuesto compartido entre conjuntos de anuncios, buscando oportunidades para mejorar el rendimiento agregado.
La diferencia importante no está únicamente en dónde colocas el dinero.
Está en cómo utilizas la información que genera cada campaña para tomar mejores decisiones.
Puedes tener un presupuesto considerable, anuncios visualmente atractivos y herramientas avanzadas de automatización. Pero si no sabes cuánto cuesta conseguir un cliente rentable, seguirás tomando decisiones a ciegas.
La mejor estrategia entre ABO y CBO no es necesariamente la que consigue más clics ni la que ofrece mayor automatización. Es la que permite invertir con mayor criterio, aprender de los resultados y construir campañas sostenibles para tu negocio.